Растущая долговая нагрузка CoreWeave, поддерживаемой Nvidia, вызвала у инвесторов новые вопросы об устойчивости бума искусственного интеллекта (ИИ). Согласно анализу Reuters, опубликованному 15 октября 2026 года, акции и облигации компании резко упали, несмотря на заверения генерального директора в прочности портфеля сделок, что усилило широкую распродажу технологических акций. Инвесторы теперь ищут ответ на вопрос, сможет ли спрос на ИИ оправдать миллиарды заёмных средств, привлечённых на строительство этих мощностей.
Насколько велик долговой груз
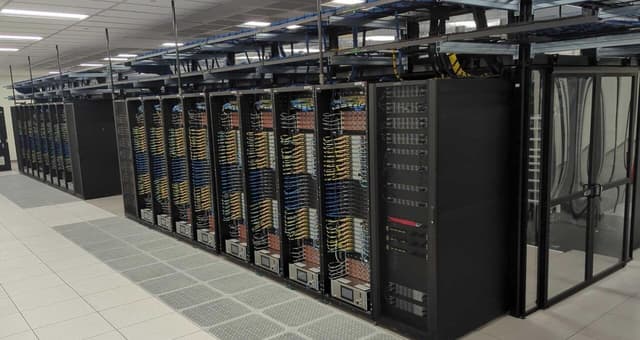
CoreWeave сдаёт в аренду вычислительные мощности на процессорах Nvidia компаниям, разрабатывающим и внедряющим ИИ, — в том числе Microsoft и OpenAI. Это один из лидеров новой группы облачных провайдеров, называемых «neocloud»: они дают клиентам доступ к вычислительным мощностям без строительства собственных дата-центров. Но обеспечение таких мощностей требует крупных предварительных вложений в чипы и инфраструктуру, которые чаще всего финансируются за счёт заёмных средств.
За всё время работы компания ни разу не получала прибыли. По данным, собранным агентством LSEG, её долг составляет около 50 миллиардов долларов. В августе компания увеличила годовой прогноз капитальных расходов на 4 миллиарда долларов — до диапазона 35–39 миллиардов долларов. Аналитики ожидают, что выручка в этом году приблизится к 13 миллиардам долларов, а убыток составит 2,13 миллиарда долларов, — то есть компании приходится тратить крупные суммы задолго до получения выручки по контрактам.
Сигнал с долгового рынка ещё резче. Доходность облигаций с погашением в 2031 году и «мусорным» (низким) рейтингом поднялась примерно до 16% — долг вошёл в «дистресс»-зону (опасную). Стоимость страхования долга от дефолта выросла до 1000 базисных пунктов; это означает, что вероятность дефолта в ближайшие пять лет составляет почти 63%. Год назад этот показатель был около 30%.
Генеральный директор Майк Интратор во внутреннем письме сотрудникам, с которым ознакомился Reuters, подчеркнул, что портфель сделок полностью покрывает долговые обязательства. К концу второго квартала портфель выручки компании составил 104,2 миллиарда долларов, а в начале третьего квартала к нему добавилось более 25 миллиардов долларов новых обязательств.
Реакция рынка: «канарейка в угольной шахте»
Инвестор Chamath Palihapitiya, указав на рискованное долговое положение CoreWeave, поставил вопрос: не является ли строительство ИИ пузырём частного кредита. По его мнению, проблема долга теперь угрожает всей ИИ-индустрии. По сообщению The Verge от 19 октября, Palihapitiya именно этот вопрос вынес в публичное обсуждение.
«CoreWeave быстро становится канарейкой в угольной шахте для торговли ИИ», — заявила директор по исследованиям XTB Kathleen Brooks.
По словам главного технического аналитика IG Group Axel Rudolph, «похоже, инвесторы сомневаются не в том, что спрос на вычислительные мощности ИИ внезапно рухнет, а в том, как финансируется это строительство». Действительно, бизнес CoreWeave зависит от двух вещей: спроса на вычислительные мощности ИИ и готовности кредиторов финансировать инфраструктуру. Распродажа акций показывает, что доверие ко второму снижается.
Беспокойство не ограничивается CoreWeave. Акции neocloud-конкурентов — Nebius, Applied Digital и Iren — также упали на последних распродажах. Стоимость защиты от дефолта SoftBank, делающего крупную ставку на OpenAI, выросла. Кредитные спреды Amazon, Alphabet, Meta и Nvidia также достигли рекордных уровней — но у них рост намного медленнее, чем у CoreWeave, поскольку у этих компаний больше денежных потоков и более крепкие балансы.
Позиция Nvidia и перспективы отрасли
Генеральный директор Nvidia Jensen Huang отверг опасения: по его словам, финансовое положение CoreWeave улучшается и необходимости в её поддержке нет. Кроме того, чип-гигант договорился выкупить нереализованные мощности CoreWeave до апреля 2032 года.
Однако главное беспокойство аналитиков — не крах спроса на ИИ. Высокие издержки заимствований могут затруднить сохранение устойчивости бизнеса при резком ослаблении спроса. Оборудование само по себе несёт дополнительный риск: чипы обесцениваются с выходом новых поколений, вынуждая провайдеров тратить ещё больше на их замену.
По прогнозу Gartner, к 2030 году около 80% neocloud могут закрыться: ожидаемая выручка от ИИ не обеспечит прибыльной отдачи от всех запланированных расходов на инфраструктуру. Ожидается, что технологические гиганты США потратят в этом году более 700 миллиардов долларов на ИИ-инфраструктуру, поэтому события вокруг CoreWeave становятся испытанием для всей отрасли. Сейчас бок о бок существуют два взгляда: руководство Nvidia заявляет об улучшении финансового положения, а сигналы долгового рынка — облигации в опасной зоне, вероятность дефолта выросла с 30% год назад до 63% — говорят об обратном.